在没有任何关税护城河的澳大利亚汽车市场,一场无声的攻守易势正在上演。
更有意思的是,澳大利亚消费者过去并不是容易被中国车打动的一群人。这里路远、地广、人口分散,皮卡、越野车和SUV长期占据重要位置。一辆车开进内陆之后,可靠性、续航、拖挂能力和维修网络,远比一块大屏幕重要。丰田能够长期坐稳第一,把HiLux、Land Cruiser、RAV4做成近乎市场符号,靠的是几十年一点点攒下来的信任。
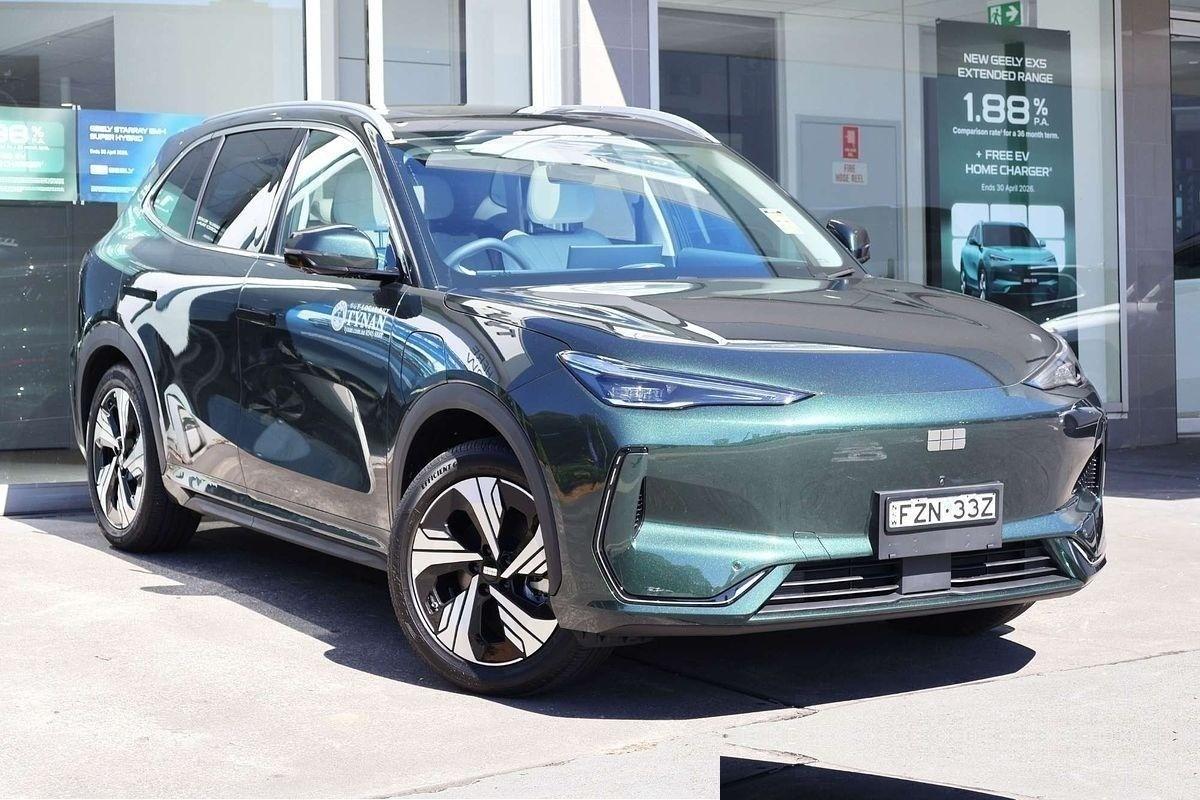
偏偏现在最先发生变化的,也不是丰田某一款车卖不动,而是消费者面前一下多出了一整排中国选择。2026年8月,比亚迪卖出8231辆,长城4870辆,MG为4767辆,吉利4504辆,奇瑞4238辆。单独拿一家中国企业与丰田比,容易低估真正发生的事。
这才是日本车企最难处理的地方。过去进入澳大利亚的后来者通常只有一两个品牌,只要守住几个王牌车型就够了。现在中国企业是成批进入:有人打两万多澳元的入门市场,有人抢家庭SUV,有人推插混皮卡,有人直接冲高端纯电。对手不是一把刀,而是一排产品线同时压上来,传统品牌的防线自然被拉长。
吉利的数据尤其值得看。2026年8月,它在澳大利亚卖出4504辆,一年前同期只有401辆,同比增加超过十倍;极氪同期达到2120辆。GAC、XPeng、Denza等较新的进入者也开始出现有规模的交付。这说明澳洲市场正在从“认识几个中国品牌”,走向“中国品牌成为日常购车选项”。
真正改变比赛规则的,还有动力系统。8月份澳大利亚纯电动车销量达到27089辆,占市场24.9%,第一次成为当月最大的单一动力类别;再算上18662辆普通混动车和10591辆插混车,带电车型合计占到51.8%。这意味着传统燃油车第一次失去了天然的多数地位。
这一变化恰好踩中了中国汽车产业最擅长的位置。中国车企这些年不是单押纯电,而是在纯电、插混、增程、混动、电四驱之间快速铺开。澳大利亚消费者担心长途充电,可以选插混;城市用户追求使用成本,可以选纯电;喜欢露营和户外活动,还有外放电、电四驱和大容量电池可选。需求越碎,中国供应链的快速迭代优势越容易释放。
所以,比亚迪6月份只差243辆就追平丰田,并不是整件事最值得盯住的数字。可到了7月和8月,丰田又重新把距离拉开。这恰好提醒外界:中国品牌已经具备冲击第一的爆发力,但距离建立丰田式的长期稳定性还有路要走。
比排名更有分量的是产地变化。2026年2月,中国制造汽车以22362辆首次在单月超过日本来源车辆;7月份,如果把特斯拉、Polestar等另行统计品牌计算在内,中国制造车辆已经占澳大利亚当月市场约35.5%,年内累计占比也达到32.2%。这里必须分清,“中国制造”不等于“中国品牌”,但这种变化说明全球汽车供应链的重心正在移动。
这件事对中国汽车企业的意义甚至超过一个销量冠军。过去欧美舆论谈到中国车海外增长,经常会把原因归到补贴、低价或者贸易政策。澳大利亚市场则提供了另一种观察样本:中国品牌必须直接面对丰田、现代、起亚、福特、马自达,在右舵、高温、长距离和成熟经销体系下竞争。产品不行,消费者没有义务替你买单。
但也不能低估丰田。2026年7月它仍卖出20409辆,8月19712辆;RAV4、HiLux、Prado依然有很强的号召力。丰田真正难被复制的是庞大保有量、遍布城乡的维修网络、二手残值,以及偏远地区几十年形成的机械可靠性口碑。中国品牌要想把一次购买变成第二次、第三次购买,必须补上这些看不见的基础设施。
也正因为如此,未来两三年的关键不在于某个月谁排第一,而在于中国品牌能不能从“价格和配置很能打”,转向“十年以后还愿意再买”。售后配件到货速度、保险费用、碰撞维修、残值、金融体系以及偏远地区服务能力,这些问题的难度一点不比电池和电机低。澳大利亚将检验中国汽车海外体系能力,而不只是制造能力。
创元网提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯